
L’avenir énergétique de l’Afrique ne se jouera pas uniquement dans ses gisements pétroliers et gaziers, ni dans le potentiel de ses ressources renouvelables. Pour les investisseurs, la question déterminante est désormais de savoir si le continent pourra construire les infrastructures nécessaires pour transformer ces ressources en électricité fiable, en industries compétitives et en marchés énergétiques économiquement viables.
Dans son rapport Powering Africa’s Future 2026: Infrastructure, Energy Security and the Energy Transition in Africa, Forvis Mazars identifie les infrastructures comme un facteur déterminant de la sécurité énergétique et de l’industrialisation du continent. Derrière ce constat se dessine un enjeu économique majeur : sans réseaux électriques suffisamment développés, interconnexions régionales, capacités de stockage, pipelines et installations de transformation, une partie importante de la valeur potentielle des ressources africaines restera inexploitée.
Selon les données présentées dans le résumé du rapport, l’Afrique comptait environ 1,49 milliard d’habitants en 2025, produisait 991 térawattheures d’électricité et disposait de 82,4 gigawatts de capacités renouvelables installées. Les sources renouvelables représentaient approximativement 27,5 % de la production électrique du continent cette année-là.
Ces chiffres témoignent de l’importance du marché énergétique africain, mais ne suffisent pas à démontrer que l’électricité est disponible en quantité suffisante, à un coût abordable et avec la fiabilité nécessaire aux ménages et aux entreprises. Une capacité de production installée ne correspond pas automatiquement à l’électricité effectivement livrée aux consommateurs. Les insuffisances des réseaux de transport et de distribution peuvent empêcher de nouvelles installations de répondre aux besoins des zones industrielles et des centres urbains.
Pour les entreprises minières et manufacturières, cette distinction a des conséquences financières directes. Les interruptions d’approvisionnement peuvent augmenter les coûts d’exploitation, perturber la production et fragiliser la rentabilité des investissements dans la transformation locale des matières premières. Pour les investisseurs, l’évaluation d’un projet énergétique doit donc dépasser la seule capacité de production et intégrer les infrastructures de raccordement, les modalités de financement ainsi que la stabilité du cadre réglementaire.
Uhabia Ojike, Country Leader de Forvis Mazars au Nigeria et responsable régional des activités Énergie et Infrastructures, résume cet enjeu : « La transition énergétique de l’Afrique dépend de sa capacité à passer de projets isolés à des systèmes énergétiques intégrés, déployés à grande échelle. Les ressources créent un potentiel, mais c’est la réalisation des infrastructures qui transforme ce potentiel en valeur économique. »
Cette intégration est essentielle, car les investissements énergétiques sont interdépendants. Une centrale solaire ou éolienne a besoin d’un réseau capable d’acheminer sa production et, selon les conditions locales, de capacités de stockage ou de moyens de production complémentaires.
Les projets pétroliers et gaziers nécessitent des infrastructures de transport, de traitement et d’exportation. Quant aux industriels, ils doivent pouvoir compter sur une alimentation électrique suffisamment stable avant d’engager des capitaux dans des installations de production à long terme.
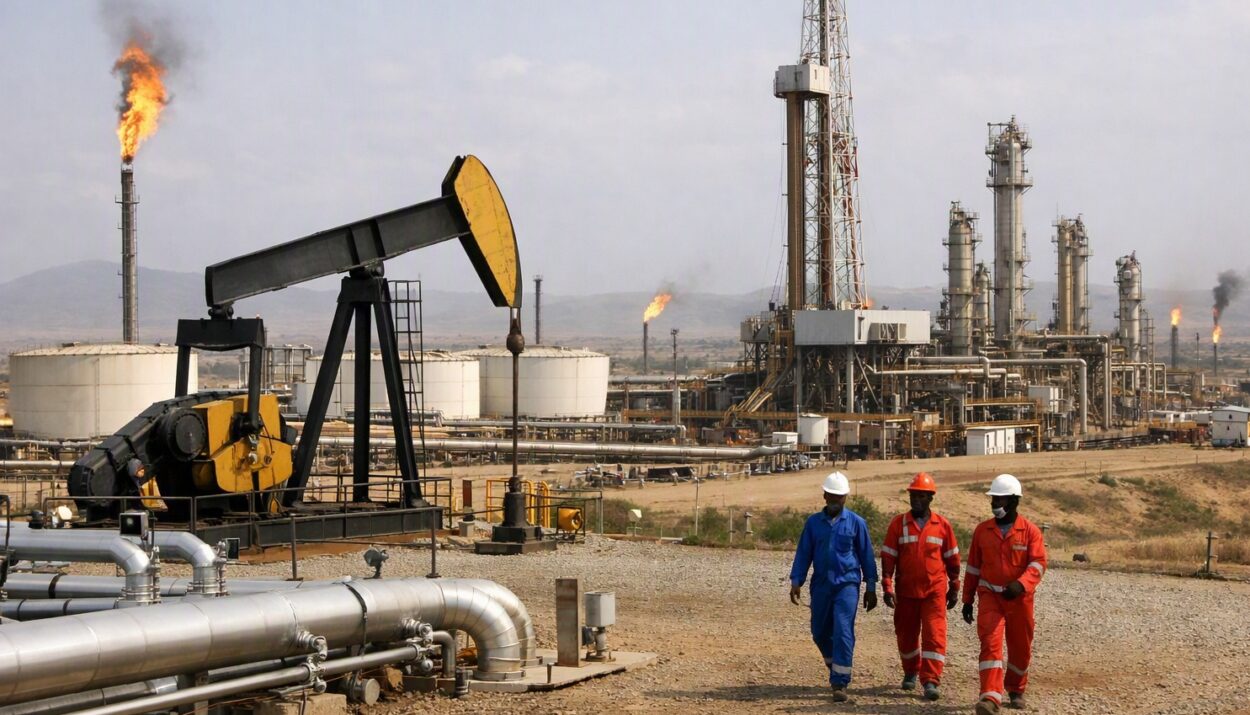
La volonté de conserver davantage de valeur sur le continent constitue un autre axe stratégique. Selon Forvis Mazars, plusieurs pays producteurs cherchent progressivement à dépasser la seule extraction pour développer le raffinage, la pétrochimie, la logistique et les activités locales associées. La raffinerie Dangote, au Nigeria, illustre cette ambition de transformer davantage de ressources sur place et de réduire la dépendance aux produits pétroliers raffinés importés.
Le raffinage domestique peut favoriser l’émergence de nouvelles chaînes d’approvisionnement régionales, soutenir les services industriels et modifier les flux commerciaux de carburants. Toutefois, la présence d’une raffinerie ne garantit ni une baisse des prix à la pompe, ni une réduction automatique des importations, ni des rendements financiers élevés. Ces résultats dépendent notamment de la disponibilité du pétrole brut, de l’efficacité opérationnelle, des coûts de financement, des circuits de distribution et des conditions de concurrence.
Le même impératif d’infrastructure s’applique aux énergies renouvelables. Le développement du solaire et de l’éolien ne pourra soutenir durablement l’industrialisation sans investissements complémentaires dans les réseaux, le stockage et l’équilibrage de l’offre et de la demande. Les lignes de transport, les équipements électriques et les interconnexions régionales pourraient ainsi offrir des perspectives d’investissement au-delà de la seule construction de nouvelles centrales.
Les pertes sur les réseaux constituent un indicateur important de cette problématique. Dans son examen du développement africain publié en 2026, la Banque africaine de développement estime que les pertes de transport et de distribution représentaient 15 % de la production électrique totale en 2024. Elle souligne également que les échanges transfrontaliers d’électricité peuvent améliorer la stabilité des systèmes, mutualiser les ressources disponibles et limiter le recours à des capacités de réserve coûteuses.
Pour les investisseurs, ces besoins ouvrent des perspectives dans les réseaux électriques, le stockage, les équipements de distribution et les mécanismes de financement des projets. Mais la rentabilité dépendra de plusieurs facteurs : la prévisibilité réglementaire, la capacité des opérateurs à recouvrer leurs revenus, le risque de change et la possibilité de maintenir des tarifs compatibles avec le pouvoir d’achat des consommateurs.
Les minerais critiques ajoutent une dimension industrielle à cette équation. Le cobalt, le cuivre, le lithium, le graphite et le manganèse africains pourraient alimenter davantage de valeur ajoutée locale si les pays producteurs développaient des capacités de traitement, de raffinage et de fabrication. Toutefois, les ressources minérales ne suffisent pas à rendre une chaîne de valeur compétitive. L’accès à une électricité fiable, aux infrastructures de transport, à l’eau, aux compétences techniques, aux financements et aux marchés demeure indispensable.
Les conséquences potentielles dépassent les frontières africaines. Une augmentation des capacités de raffinage pourrait modifier les échanges régionaux de carburants. Des réseaux électriques mieux connectés pourraient soutenir de nouveaux investissements industriels. La transformation locale des minerais pourrait également redistribuer une partie de la valeur au sein des chaînes d’approvisionnement stratégiques.
L’ampleur de ces effets sur les prix mondiaux et les flux commerciaux dépendra cependant des capacités effectivement mises en service, des coûts de production et des volumes commercialisés, et non des seules annonces d’investissement.
Ibra Ndiaye, associé chez Forvis Mazars au Sénégal et responsable régional des activités pétrolières et gazières, souligne : « L’Afrique dispose des ressources énergétiques nécessaires pour soutenir sa prochaine phase de développement économique. Le défi consiste à transformer ces ressources en une énergie fiable, abordable et accessible. La prochaine décennie sera déterminée par la capacité du continent à investir, à connecter ses marchés et à créer davantage de valeur localement. »
La crédibilité de cette ambition se mesurera à l’exécution des projets. Les investisseurs devront notamment suivre la mise en service des infrastructures annoncées, l’évolution des pertes sur les réseaux, l’expansion du commerce transfrontalier d’électricité et la capacité des entreprises industrielles à accéder à une énergie compétitive.
La Banque africaine de développement estime par ailleurs que le secteur électrique africain aurait besoin de 190 à 215 milliards de dollars d’investissements supplémentaires entre 2026 et 2030, selon une modélisation antérieure citée dans son analyse.
Pour l’Afrique, l’enjeu ne consiste donc pas simplement à produire davantage d’énergie ou à extraire plus de minerais. Il s’agit de bâtir les systèmes qui permettront à ces ressources de soutenir durablement les entreprises, l’industrialisation et la compétitivité des économies nationales.
Pour les marchés internationaux, le véritable signal sera la capacité du continent à convertir les investissements dans les infrastructures en gains mesurables de production, en chaînes d’approvisionnement plus performantes et en création de valeur locale.
Électricité et cuivre : le pari stratégique de l’interconnexion RDC–Zambie – Matière News